



auじぶん銀行、普通預金金利+0.1%。一方、住宅ローン金利は+0.6%で阿鼻叫喚。
一昔前、auじぶん銀行が住宅ローン業界を席巻し、当時の市場最低金利0.297%などで当時の住信SBIネット銀行と
鍔迫り合いをしていました。
さて、日銀の利上げ+0.25%に伴い、普通預金金利を+0.1%。の0.51%とする一方、
住宅ローン金利は+0.6%の3.741%としたことが波紋を呼んでいます。
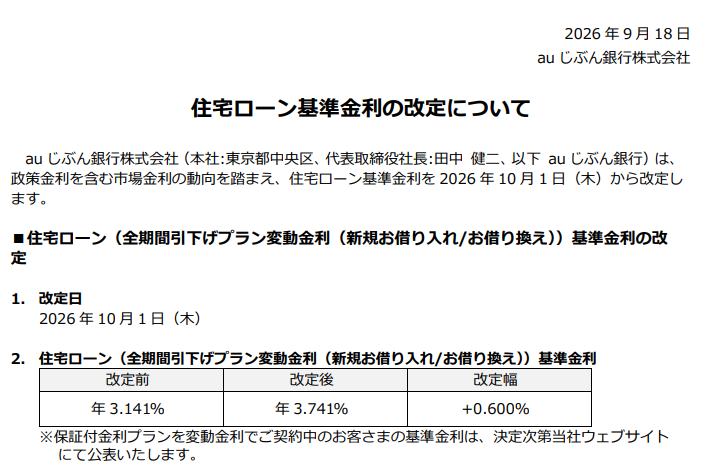
実際にはここから3%弱程度の優遇幅が人によってありますので、1%⇒1.6%程度の金利アップになるかと。
元利均等返済方式の場合は5年ルールや125%ルールなどもあり、支払いが直ちに増加することはありませんが、
気がつくと利払いばっかり増えて、元金の返済が進んでいなかった、というケースもあるかも。
一方、ドコモSMTBネット銀行は短期プライムレートを+0.25%としています。
円預金金利および短期プライムレートの改定について | プレスリリース | ドコモSMTBネット銀行(旧 住信SBIネット銀行)
まぁauじぶん銀行が短期プライムレートには連動しない独自レートであることは、当初から明らかだったので、
auじぶん銀行が一足先に収穫期に入ったと言えるかと。
もっとも、auじぶん銀行だけが一方的に金利を上げ続けるのではなく、ドコモSMTBネット銀行含めて、
同業他社は多少の金利の差はあれど、金利UPのトレンドを進むのは間違いない。
賃貸ピープルは関係ない、と思われがちですが、間違いなく家賃は上がります。そもそも物件価格の上昇が
遅行指数としてこれから家賃に反映されるのに、物価高、人件費高、金利高がこれからのしかかってきて、
都心部の家賃はまだまだ上がりそう。一方、田舎は人が減って家余りでますます家賃は安くなりそうですね。
何にせよ、無理してローンを組んだ人は 結構厳しい時代が来るかも。
そして家計に無理が出てきて、夫婦仲が険悪になり、ペアローンを組んでいるのに離婚、
という最悪のパターンにならないように、注意が必要です。
住宅ローンも程々にどうぞ。借りられるか、ではなく、無理無く返せるか、で融資を受けましょう。











たすけて