



個人向け変動国債10年の利回りが2.05%に。ポートフォリオの安定資産置き場にどうぞ。
証券会社などで買える個人向け変動国債(10年)ですが、利回りがついに2%を超えて2.05%に達しています。
メガバンクの10年定期は1.25%なので、まとまったお金を長期間保有しておくストレージとして、
活用してみるのもありかも。
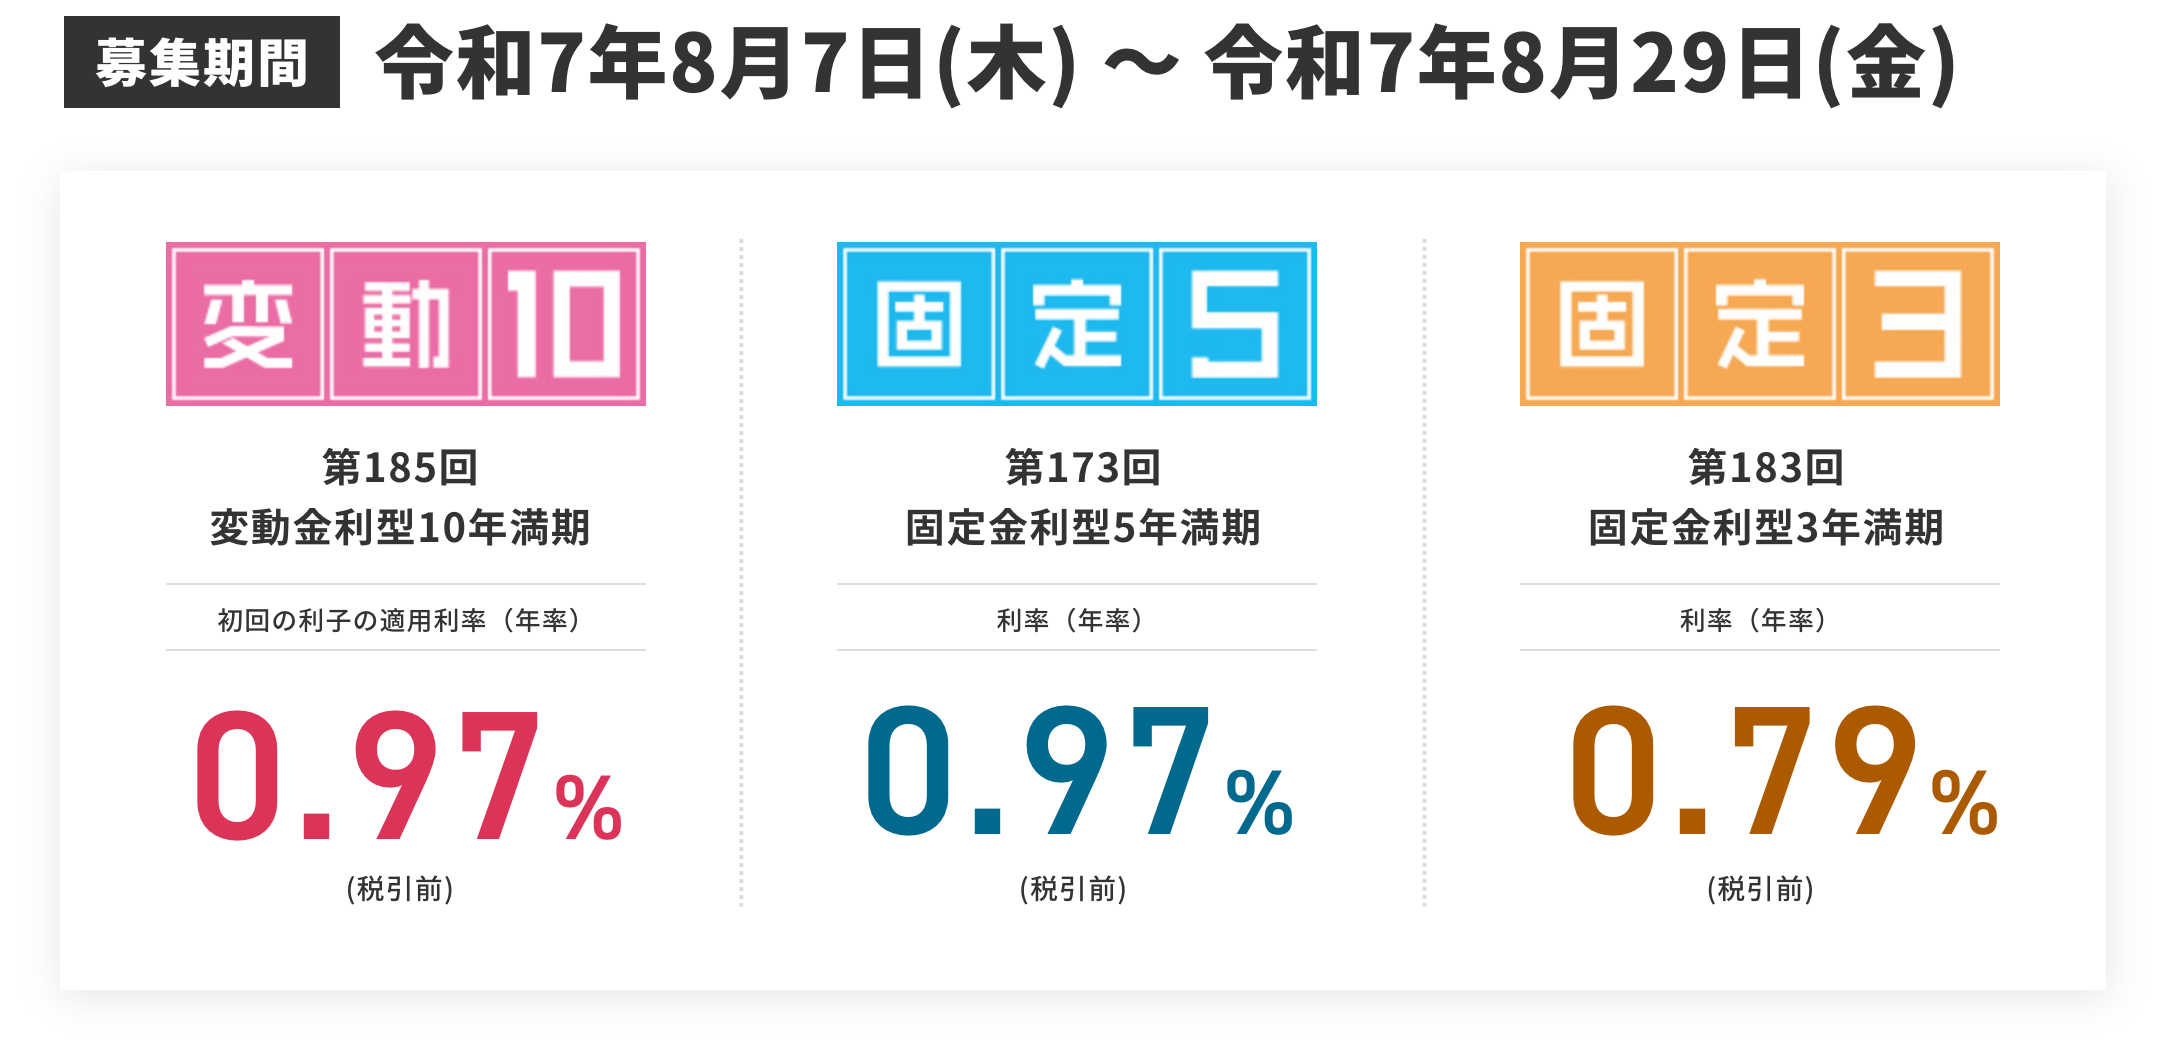
| 区分 | 商品 | 満期 | 金利タイプ | 応募者利回り(税引前) |
|---|---|---|---|---|
| 個人向け国債 | 変動10年 | 10年 | 変動 | 2.05% |
| 個人向け国債 | 固定5年 | 5年 | 固定 | 2.39% |
| 個人向け国債 | 固定3年 | 3年 | 固定 | 2.07% |
| 新窓販国債 | 10年 | 10年 | 固定 | 3.048% |
| 新窓販国債 | 5年 | 5年 | 固定 | 10月15日発表予定 |
| 新窓販国債 | 2年 | 2年 | 固定 | 1.923% |
※個人向け国債の応募者利回りは表面利率と同じです。変動10年の適用利率は半年ごとに変わります。
目次
■個人向け変動国債10年のメリット:
・元本割れはしない(ただし元本保証ではない、販売元の証券会社が逝っちゃったりすると、
ペイオフの対象外、という記載がある。普通は顧客の金は別管理なので大丈夫ですけどね。)
・半年に1回利子が受け取れる。
・変動金利ですが、0.05%(年率)の最低金利保証。
・1万円から購入可能。
■個人向け変動国債10年のデメリット:
・途中解約すると直近2回分、つまり1年分の利払い分が引かれて返金される。
5年目に解約しても、1年分返金されるので、貰えるのは4年分。
とは言え定期金利よりは利回りがいい。
・1年以上経過した後に解約したら元本割れはしない。
例えば1年1日目に解約した場合、元本そのまま返ってくる。
それはそれでいいのですが、1年間何の投資収入も得られなかったことになります。
という訳で、無リスク資産の置き場として、長期的に活用してみましょう。
短期で売り買いするものではありません。








> 販売元の証券会社が逝っちゃったりすると、ペイオフの対象外
これ知らんかったわ
そうやったんやねえ
3年でいいよ。定期預金代わりに。
地方銀行の定期預金の利率が上がるから、ますます銀行員にはツラタン
困ったときに換金する用資産にはいいかなぁと思う
ネットバンクの定期預金でいいやって思った。
国債は元本保証だぞ
投資者保護基金の対象ではないけど、国が潰れない限りは保証される
誰が保証するかが違うだけ
国債っていっつも思うんだけどインフレ率に負けてない?
ここ最近はそうね。